Jelajahi lima strategi menyusun keuangan pribadi yang efektif menghadapi tantangan inflasi. Tips praktis ini membantu menjaga kestabilan finansial dan memaksimalkan pengelolaan anggaran.
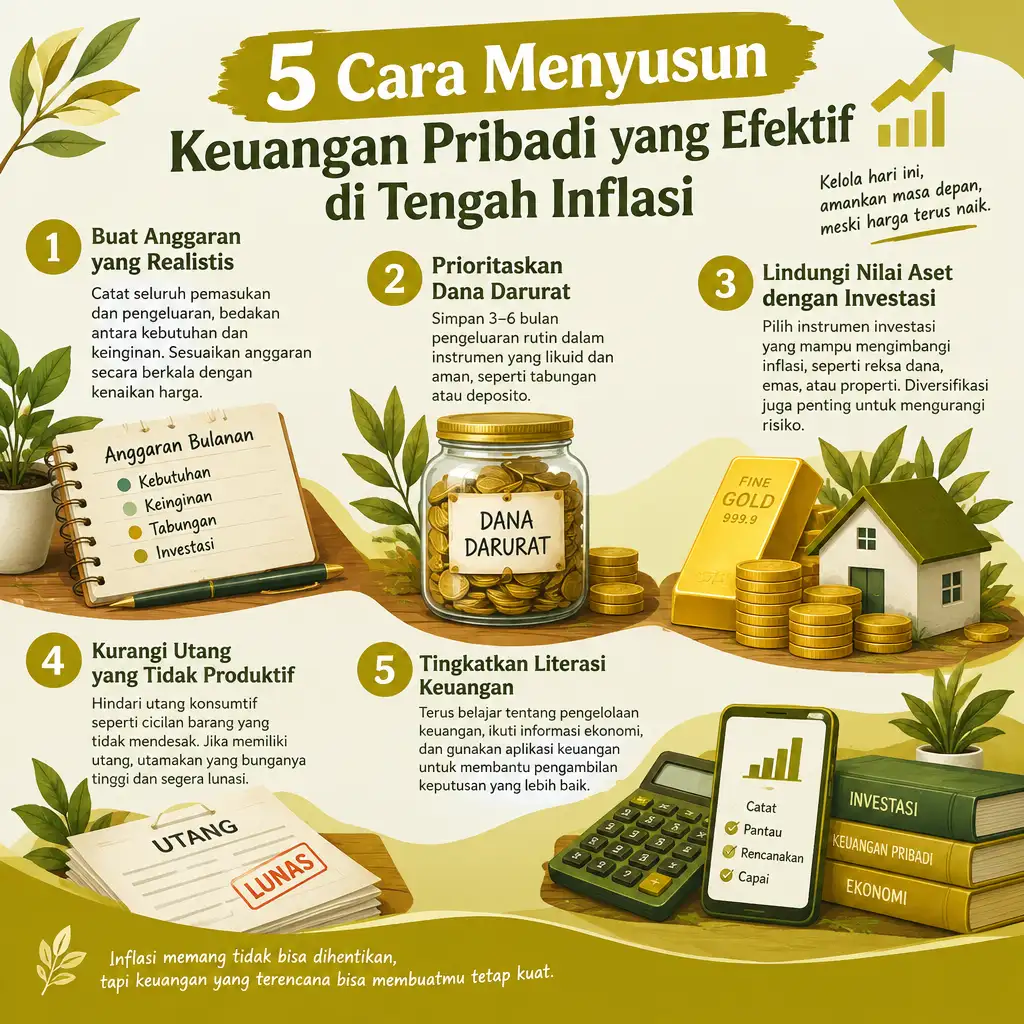
5 Cara Menyusun Keuangan Pribadi yang Efektif di Tengah Inflasi

Daftar Isi
1. Pahami Inflasi dan Dampaknya
Inflasi adalah peningkatan harga barang dan jasa secara umum dalam suatu ekonomi. Ketika inflasi meningkat, daya beli uang kita menurun, yang berarti kita perlu mengeluarkan lebih banyak uang untuk membeli barang yang sama. Penting untuk memahami bagaimana inflasi berfungsi agar kita dapat menyusun strategi keuangan yang efektif.
1.1 Mengukur Inflasi
Inflasi diukur dengan berbagai indeks, seperti Indeks Harga Konsumen (IHK). Memahami angka inflasi dapat membantu kita menentukan seberapa besar dampaknya terhadap keuangan pribadi kita. Misalnya, jika inflasi berada pada 5% per tahun, itu berarti barang yang kita beli tahun lalu akan lebih mahal 5% tahun ini.
1.2 Dampak Inflasi terhadap Daya Beli
Daya beli mencerminkan seberapa banyak barang dan jasa yang dapat kita beli dengan sejumlah uang tertentu. Dalam situasi inflasi, daya beli kita akan berkurang. Hal ini bisa mengakibatkan kita harus merestrukturisasi pengeluaran dan menyesuaikan anggaran agar tetap dapat memenuhi kebutuhan sehari-hari.
2. Buat Anggaran Bulanan
Setelah memahami dampak inflasi, langkah selanjutnya adalah membuat anggaran bulanan. Anggaran adalah alat penting dalam mengelola keuangan pribadi dan membantu kita menggambarkan pemasukan serta pengeluaran secara jelas.
2.1 Catat Pemasukan dan Pengeluaran
Mulailah dengan mencatat semua sumber pemasukan, seperti gaji, pendapatan sampingan, atau investasi. Setelah itu, catat semua pengeluaran, baik yang tetap (seperti sewa, tagihan, dll.) maupun yang variabel (seperti makanan, hiburan, dll.).
2.2 Kategorikan Pengeluaran
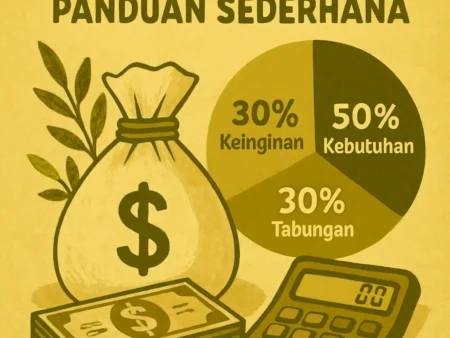
Pembagian pengeluaran ke dalam kategori dapat membantu kita melihat di mana kita bisa berhemat. Misalnya, kita bisa membagi pengeluaran menjadi kategori kebutuhan pokok, tabungan, dan hiburan. Dengan cara ini, kita dapat lebih mudah mengidentifikasi area yang bisa dikurangi.
2.3 Tentukan Prioritas Pengeluaran
Setelah mencatat dan mengategorikan pengeluaran, tentukan prioritas. Fokus pada pengeluaran yang paling penting terlebih dahulu, seperti biaya hidup dan utang. Setelah itu, alokasikan dana untuk tabungan dan investasi. Hal ini akan membantu kita menjaga keuangan tetap seimbang meskipun inflasi meningkat.
3. Prioritaskan Pembayaran Utang
Mengelola utang adalah langkah penting dalam menyusun keuangan pribadi, terutama di tengah inflasi. Utang dengan bunga tinggi bisa sangat merugikan ketika inflasi terjadi, sehingga penting untuk memiliki strategi yang jelas dalam membayar utang.
3.1 Identifikasi Jenis Utang
Pertama-tama, identifikasi jenis utang yang Anda miliki. Utang bisa berupa pinjaman bank, kartu kredit, atau utang lainnya. Setiap jenis utang memiliki bunga dan ketentuan pembayaran yang berbeda.
3.2 Fokus pada Utang dengan Bunga Tinggi
Setelah mengidentifikasi utang, fokuslah untuk melunasi utang dengan bunga tertinggi terlebih dahulu. Ini akan membantu mengurangi beban bunga yang harus dibayar, dan dalam jangka panjang dapat menghemat uang.
3.3 Buat Rencana Pembayaran Utang
Buatlah rencana pembayaran utang yang realistis. Tetapkan jumlah yang dapat Anda bayarkan setiap bulan dan pastikan untuk mematuhi rencana tersebut. Jika memungkinkan, cari cara untuk meningkatkan pembayaran utang, seperti mengurangi pengeluaran di kategori lain.
4. Lakukan Investasi yang Cerdas
Investasi adalah cara yang efektif untuk melindungi kekayaan Anda dari inflasi. Namun, penting untuk melakukan investasi dengan bijak agar dapat memaksimalkan hasil yang didapat.
4.1 Pilih Instrumen Investasi yang Tepat
Pilihlah instrumen investasi yang sesuai dengan profil risiko Anda. Misalnya, jika Anda cenderung konservatif, mungkin lebih baik berinvestasi di obligasi atau reksadana pasar uang. Jika Anda bersedia mengambil risiko lebih besar, saham atau properti bisa menjadi pilihan yang baik.
4.2 Diversifikasi Portofolio
Diversifikasi portofolio investasi Anda untuk mengurangi risiko. Jangan menempatkan semua uang Anda dalam satu jenis investasi. Dengan memiliki berbagai jenis investasi, Anda dapat melindungi diri dari fluktuasi pasar yang tidak terduga.
4.3 Pertimbangkan Investasi Jangka Panjang
Investasi jangka panjang cenderung memberikan hasil yang lebih baik dibandingkan dengan investasi jangka pendek. Meskipun mungkin ada risiko jangka pendek, sejarah menunjukkan bahwa pasar cenderung naik dalam jangka panjang, sehingga berinvestasi dalam jangka panjang dapat memberikan hasil yang lebih baik.
5. Evaluasi dan Sesuaikan Keuangan Secara Berkala
Terakhir, penting untuk melakukan evaluasi dan penyesuaian keuangan secara berkala. Ini akan membantu Anda tetap berada di jalur yang benar dalam mengelola keuangan pribadi, terutama dalam situasi inflasi yang terus berubah.
5.1 Pantau Pengeluaran dan Pemasukan
Secara rutin, pantau pengeluaran dan pemasukan Anda. Dengan cara ini, Anda dapat melihat apakah Anda masih berada dalam anggaran yang telah dibuat atau perlu menyesuaikan pengeluaran. Jika ada peningkatan pengeluaran, cari tahu penyebabnya dan ubah anggaran jika perlu.
5.2 Tinjau Rencana Investasi
Selalu tinjau rencana investasi Anda. Pasar dapat berubah, dan apa yang mungkin menjadi pilihan investasi yang baik kemarin belum tentu baik hari ini. Pastikan untuk memeriksa kinerja investasi Anda dan sesuaikan jika diperlukan.
5.3 Sesuaikan Anggaran Jika Ada Perubahan Keuangan
Jika terjadi perubahan dalam situasi keuangan Anda, seperti perubahan pekerjaan, kenaikan gaji, atau biaya hidup yang meningkat, sesuaikan anggaran Anda. Fleksibilitas dalam anggaran adalah kunci untuk menjaga kesehatan keuangan Anda dalam jangka panjang.
Kesimpulan
Menyusun keuangan pribadi yang efektif di tengah inflasi memerlukan pemahaman yang baik tentang inflasi, pengelolaan anggaran yang tepat, prioritas pembayaran utang, investasi yang cerdas, dan evaluasi berkala. Dengan menerapkan kelima cara di atas, Anda dapat menjaga kestabilan keuangan pribadi meskipun di tengah situasi ekonomi yang tidak menentu. Ingatlah bahwa pengelolaan keuangan adalah proses yang terus-menerus dan memerlukan disiplin serta penyesuaian sesuai dengan perubahan yang terjadi.